Notre méthode
La période de crise sanitaire a montré que l'investissement basé sur la lecture comptable de l'entreprise connu sous le nom de "value investing" ne constitue plus une méthode fiable de choix d'actions pour l'investisseur individuel. Plusieurs ont vu leur portefeuilles fondre et leurs espoirs de dividendes disparaître. Pour ceux qui sont fiers d'avoir vu leurs actions rebondir vers fin 2020, ils ont quand même raté les belles plus values lors de la remontada de l'été 2020 parce qu'ils n'ont pas vendu en Février pour racheter en Mai.
Personne ne doit souffrir en observant son portefeuille fondre à zero en se consolant qu'il a acheté de belles valeurs et que leur prix remontera certainement au long terme. Personne ne doit acheter une action en train de baisser en pensant être en train d'acheter moins cher, et que l'action récupérera, pour découvrir après qu'elle peut baisser encore plus...
La bourse, dit-on, est devenue déconnectée de la réalité économique, l'est-elle vraiment? Comment le sait-on? La valeur est relative. Il n'y a pas de méthode canonique pour la déterminer. Tout simplement avec la forte connectivité des marchés et la multitude des acteurs qui agissent chacun selon un raisonnement différent, la bourse devient parfois aussi imprédictible que la météo. En revanche, bien qu'imprédictible, le marché agit selon ses propres raisons qui sont toujours légitimes mais que nous ignorons... et que l'investisseur découvre plus tard, parfois à son propre détriment.
Mulberry cherche à utiliser les données métriques de la tendance du marché couplées avec les données d'évolution de l'action, pour déterminer si le titre est sur un début de tendance haussière afin de prendre position acheteuse. Ensuite, une fois l'algorithme détecte une tendance baissière, la position est liquidée. Les paramètres d'analyse sont basées uniquement sur les données des prix en temps réel et des algorithmes qui répliquent le mode de raisonnement de traders expérimentés.
Chaque jour, l'algorithme IA d'analyse technique Mulberry parcourt les données de toutes les valeurs liquides côtées sur la bourse de Paris. Les résultats de l'algorithme sont analysés et les positions à prendre sont affichées dans des cartes sur la page des "Recommandations": Nom de la valeur, cours d'achat proposé ainsi que le stop de protection indispensable pour protéger votre capital des aléas du marché.
Les positions peuvent correspondre à un des trois profils: - Les positions adaptées au profil des investisseurs qui se définit sur le long terme (horizon 6 mois en moyenne) et qui se caractérise par un effort minimal pour la gestion du portefeuille - Les positions adaptées au profil des traders qui se définit sur le court terme (horizon 2 mois en moyenne) et qui necessite une intervention plus fréquente pour la gestion du portefeuille - Des positions d'assurance, principalement l'achat d'ETF ou de trackers dans des situations de marché particulières.
Il est également indiqué si la valeurs proposées sont éligibles au Plan d'Epagne en Actions (PEA) ou non.
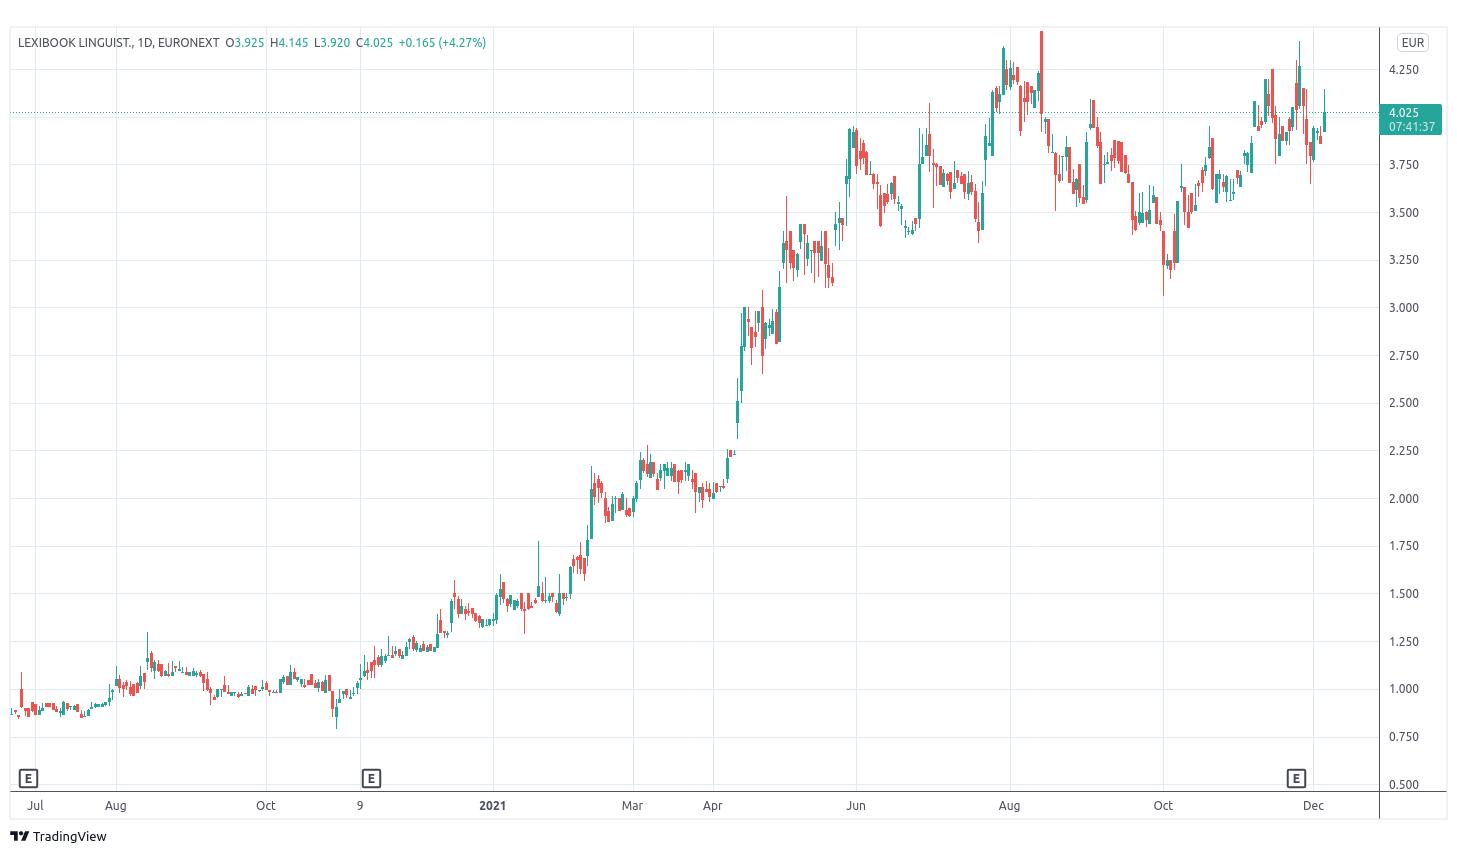
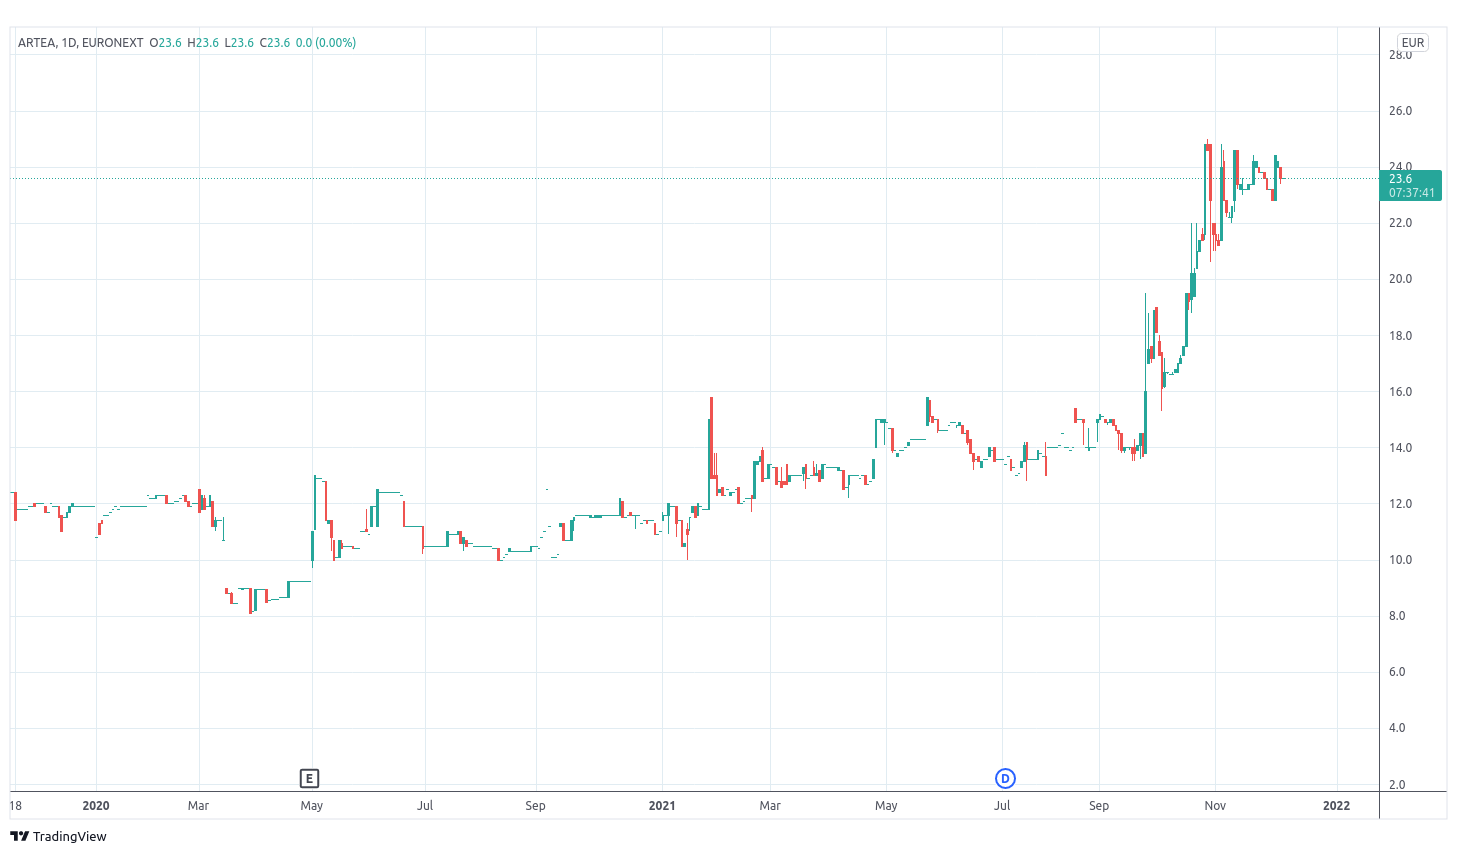
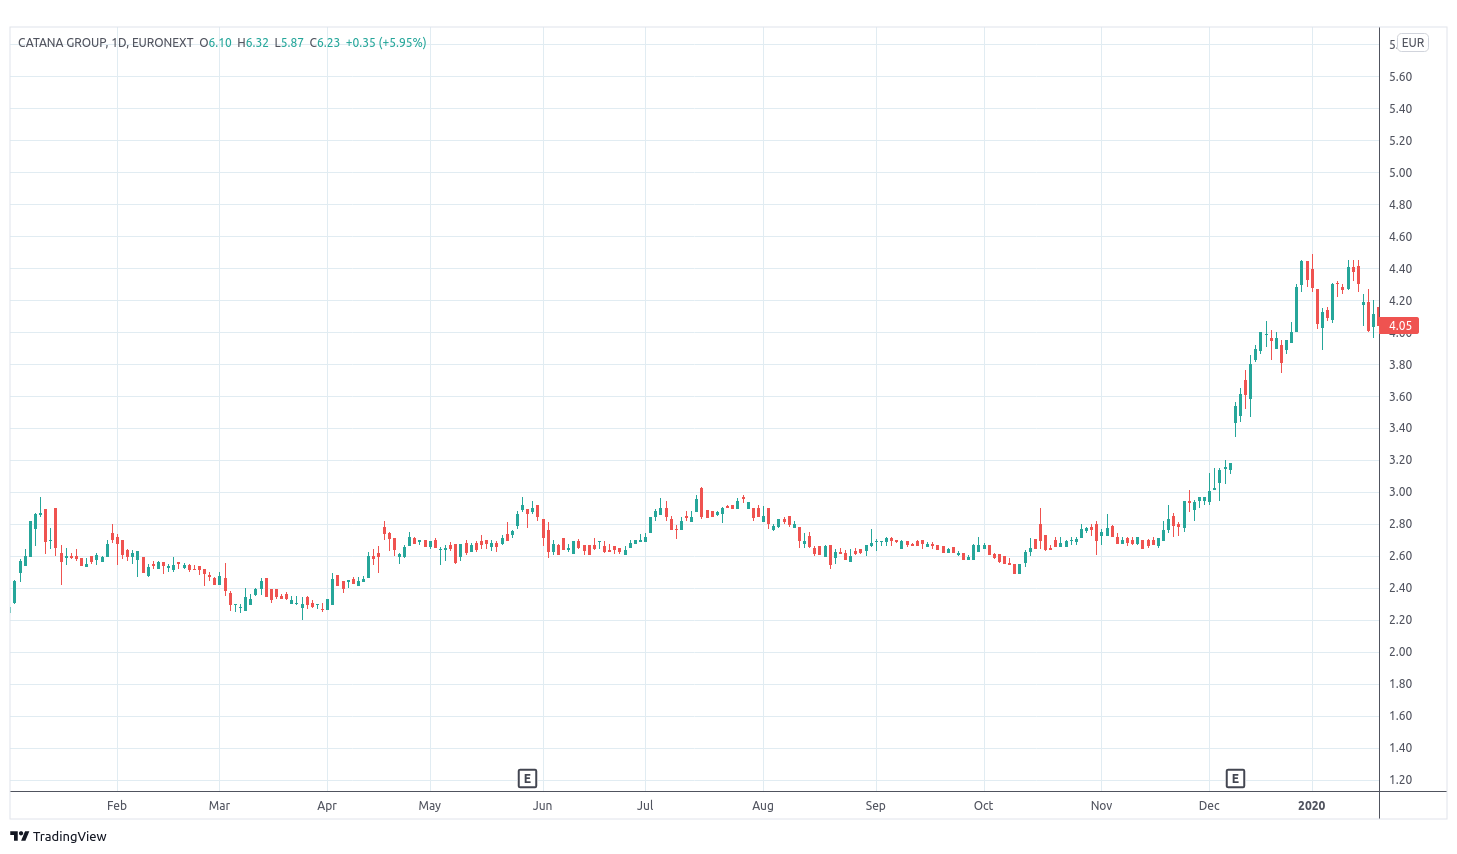
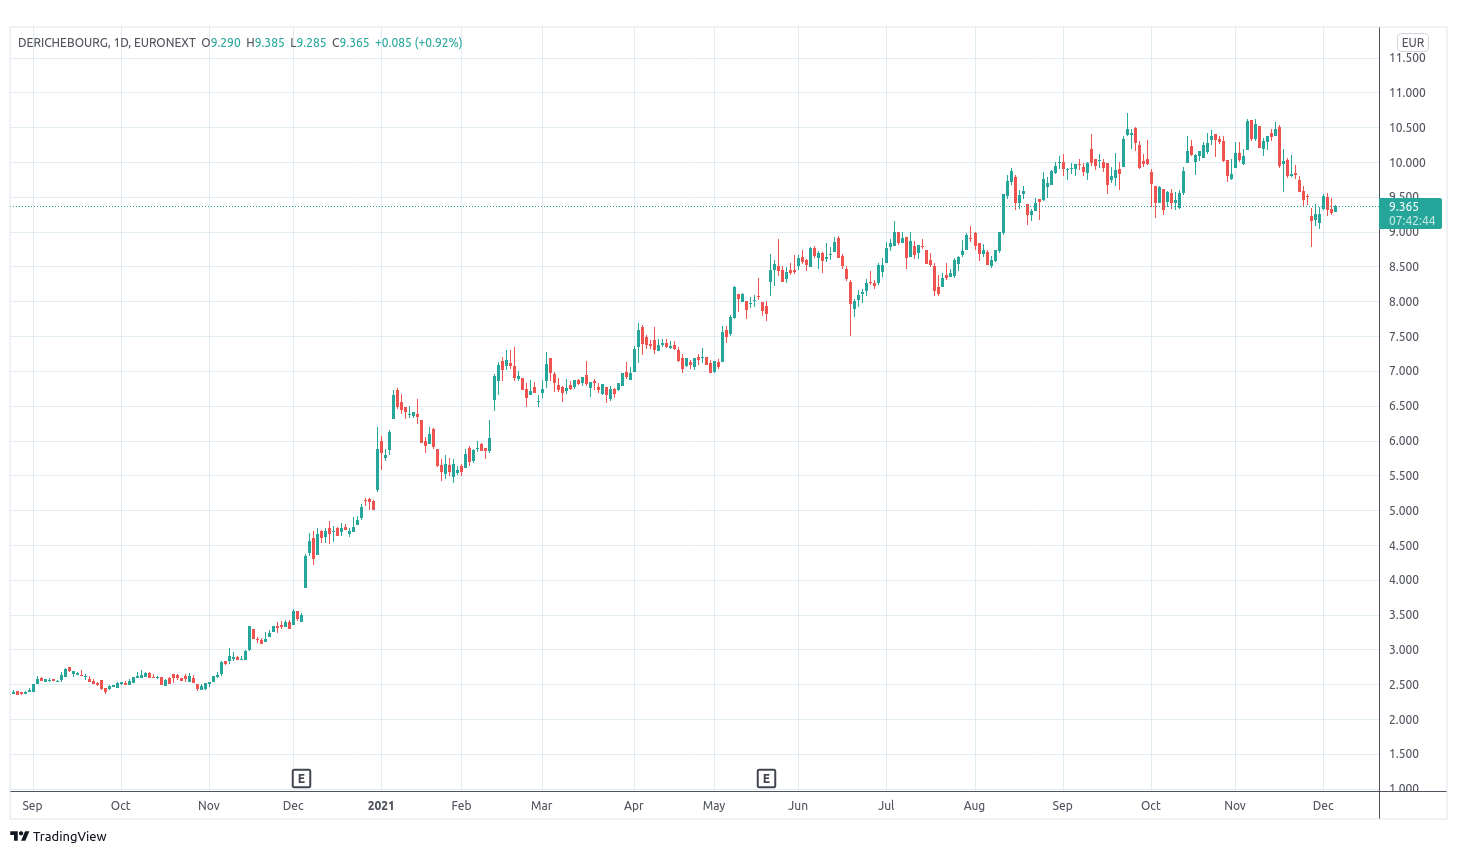
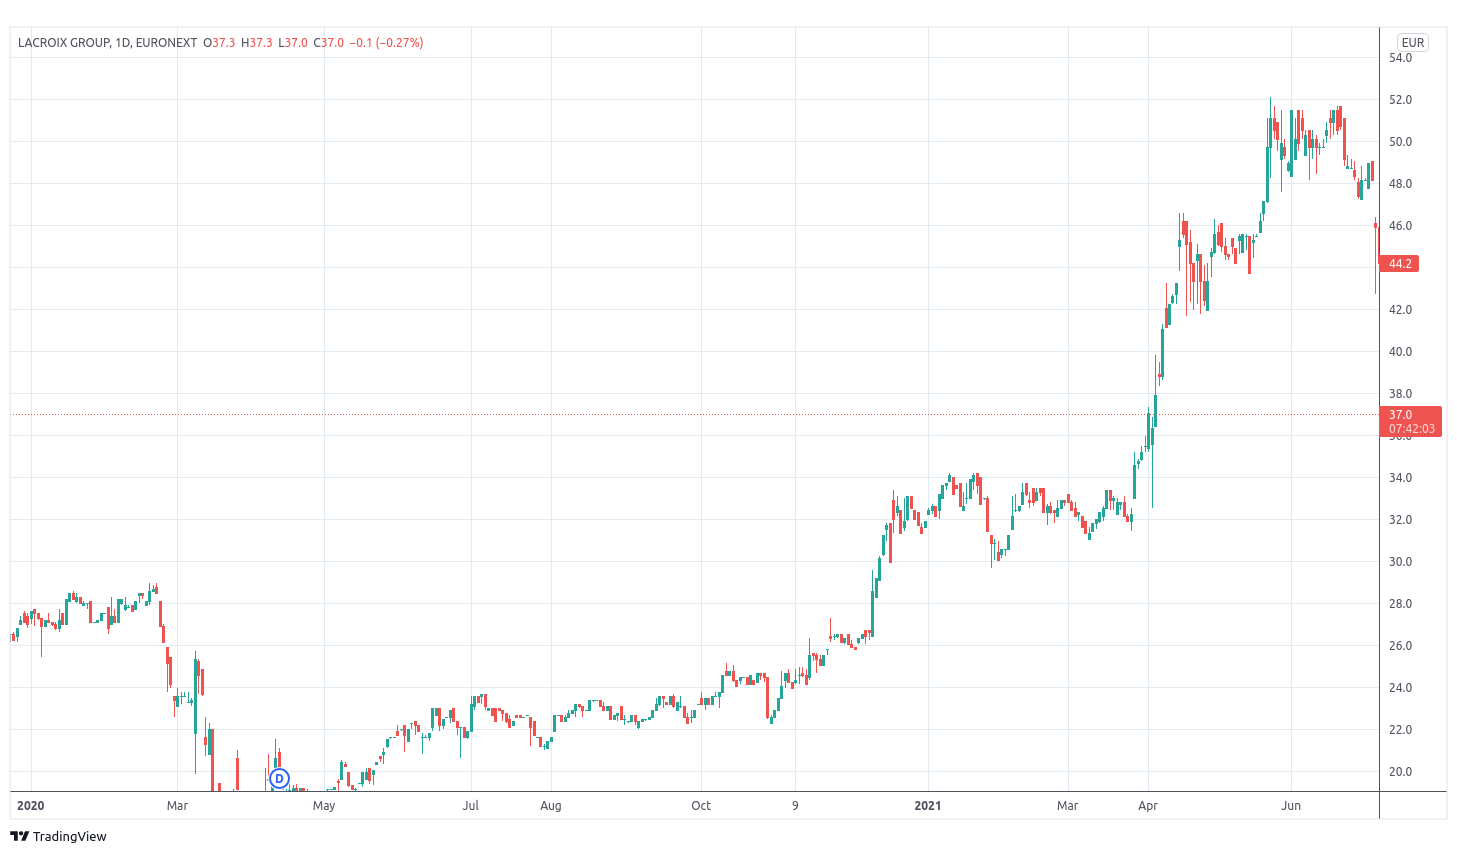
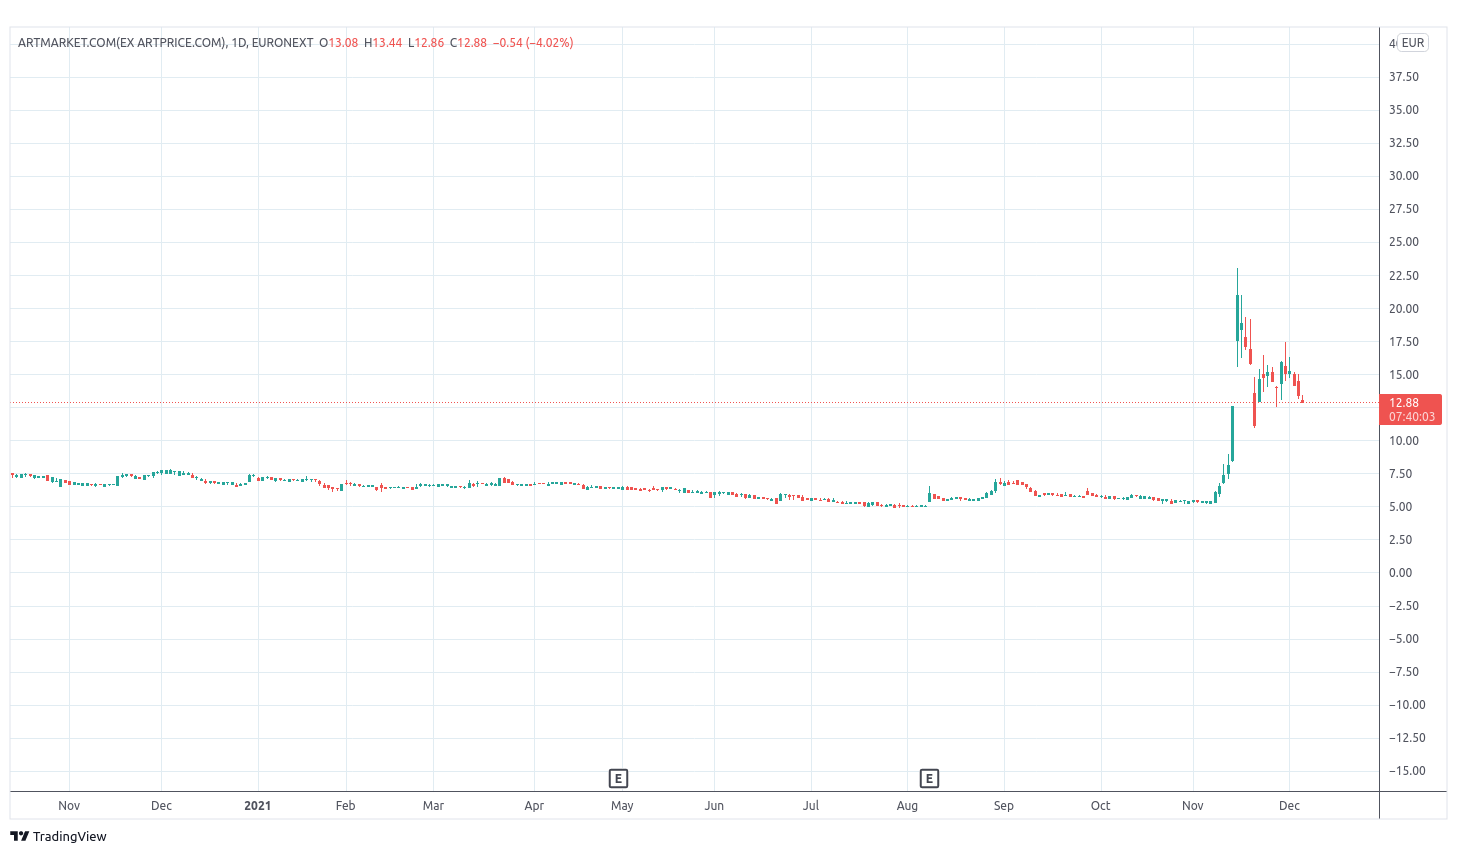
Ci-dessous un nombre de début de tendances haussières détectées par Mulberry.
L'esprit du value investing
La majorité des recommandations proposées par Mulberry sont des positions compatibles avec le profil investisseur donc une détention de longue durée (buy and hold), dans une logique similaire au value investing de Warren Buffet. A la différence que Mulberry choisit les positions selon des critères de début de momentum ascendant du titre et non selon l'analyse comptable de l'entreprise.
Quand Warren Buffet a commencé sa carrière il y a plusieures décennies, les ordres de bourse s'éffectuaient en appelant son broker au téléphone, les cotations boursières n'étaient pas aussi volatiles, et surtout les gestionnaires de fonds allaient en personne rencontrer les patrons des boîtes dans lesquelles ils comptaient investir. Les flux des capitaux étaient à l'époque peu décorrélés de la nature de l'actif sous-jacent. En 2021, avec la digitalisation totale de la finance, l'hyper connectivité de tous les acteurs du marché et la robotisation des opérations, les titres boursiers varient comme une montagne russe. Warren Buffet peut continuer à investir selon ses méthodes parce qu'il est devenu entre temps un gros acteur du marché, un faiseur de marchés en quelque sorte. En revanche, ses idées devraient être adaptées pour permettre à l'investisseur individuel d'en profiter parce que la valeur fondamentale en bourse est de protéger son patrimoine avant de rechercher le gain.
L'idée de Mulberry est de comprendre qu'il y a une "raison de marché" dûe à la convergence de tous les raisonnements individuels des très nombreux acteurs. Il faut partir du principe que chaque société côtée, est observée de près par un grand nombre d'analystes, d'investisseurs et de gérants de fonds très experts dans le secteur d'activité de cette société. Dès qu'une promesse de développement d'activité et de croissance se manifeste, ces acteurs vont identifier l'opportunité et passer directement à l'achat des titres. Une tendance haussière durable commence dans ce cas. Mulberry, qui analyse les critères de début des tendances durables, se rapproche ainsi du value investing vu que dans les deux logiques, les titres qui vont montrer une ascension durable au long terme sont recherchés.
L'avantage de Mulberry pour l'investisseur individuel est donc double: - Permettre de trouver les bonnes valeurs long terme sans la peine de déchiffrer les rapports annuels - Permettre une flexibilité d'entrée et sortie en cas de surprises sur le marché au lieu de subir des pertes en attendant que les "belles valeurs" détenues retrouvent leurs couleurs.
Le leurre des ETFs, trackers et de la gestion indicielle
Les ETF et trackers sont des produits financiers constitués comme un bouquet de valeurs boursières qui émule un indice boursier (CAC40, SP500 etc...) avec une promesse de suivre la performance de cet indice en toutes conditions. En partant du principe que des indices comme le CAC40 contiennent les capitalisations les plus importantes et qui représentent tous les secteurs, l'investisseur est encouragé de choisir la gestion indicielle dans une logique de diversification et d'investissement à frais minimaux. Nombreuses sont les études qui également montrent que les indices globaux des marchés (tel que les CAC40 et SP500) sont toujours en tendance haussière long terme et si on réinvestit les dividendes touchés, la croissance du patrimoine est presque garantie.
L'investissement dans les ETF et les produits indiciels est fort intéressant et pratique vu qu'il permet une exposition "stratégique" sur des marchés cibles. En revanche, cet outil est à manipuler avec caution: même si les marchés partent dans une tendance haussière, le réinvestissement des dividendes pourra causer une double perte (par effet multiplicateur) au cas de détour des marchés.
Un autre risque plus grave est mal connu des investisseurs: le méchanisme de l'offre et de la demande des produits indiciels est parfois décorrélé des actions sous-jacentes. Théoriquement, les ETFs suivent les indices indiqués en créant un bouquet d'actions soujacentes ayant des poids relatifs similaires à l'indice. Le prix de la part de l'ETF doit suivre normalement l'indice correspondant indépendament de l'offre et la demande. En pratique, en cas de demande forte par exemple, les parts des produits indiciels ou ETF peuvent s'échanger directement entre vendeur et acheteur dans une sorte de marché secondaire déconnecté des titres sous-jacents créant ainsi une sorte de bulle financière qui risque de s'exploser en cas de baisse forte des titres de l'indice.
Le piège des assurances vie
Les assurances vie bénéficient d'avantages fiscaux importants et offrent une grande gamme de produits financiers. En revanche, une grande partie des options proposées dans le cadre des assurance vie inclut des obligations d'état présentées comme peu risqués selon l'échelle de risque (d'habitude de 1 à 7).
Les obligations d'état ont eu depuis toujours la réputation d'être parmis les investissements les moins risqués en partant du principe que l'état est l'institution la plus stable du système financier d'un pays développé. Bien entendu, les obligations des états sont d'autant plus attractives que l'état est capable de lever des impôts. Les Etats-Unis, le Royaume-Uni et la France figurent parmis ces pays ayant des états stables donc des obligations guaranties. En revanche, vu les injections massives de liquidités depuis plusieurs années, plusieurs experts commencent à douter de la capacité des états à rembourser la dette dans un scénario de taux directeurs révisés à la hausse. Egalement, dans le scénario de taux directeurs pérennement bas, un risque de dévaluation de monnaie est à craindre.
Conclusion
Il n'y a pas d'actif magique qui génère un rendement adéquat sans risque de perte de capital. Le système capitaliste est une révolution permanente. Tous les actifs ont un cycle de vie: ils ont le vent en poupe quand l'opportunité se manifeste, puis sont délaissés par les investisseurs en faveur d'autre investissement si le vent tourne. Les actions de Kodak et Nokia en sont les témoins. Le choix d'investissement doit être toujours évalué comme un "pari réfléchi" et l'objectif ultime n'est pas de trouver l'actif miracle ou de prédire les évolutions, mais de développer une stratégie qui permet de naviguer les tendances du marché avec une exposition maîtrisée au risque.